Экономический рост в 2026 году замедлился – рост ВВП, по прогнозам аналитиков, составит 0,7% по итогам года. При этом на рынке сохраняется кадровый голод, а сектора, которые ранее стимулировали развитие рынка, стагнируют. О том, какие риски стоит закладывать в финансовую модель следующего года и как разобраться с объектами для инвестирования, – рассказали Андрей Мелащенко, главный экономист «Ренессанс Капитал», и Илья Голубов, директор по инвестициям «УК РенКап».
Фото: VictorImages/Shutterstock/Fotodom
Охлаждение экономики вместо разгона
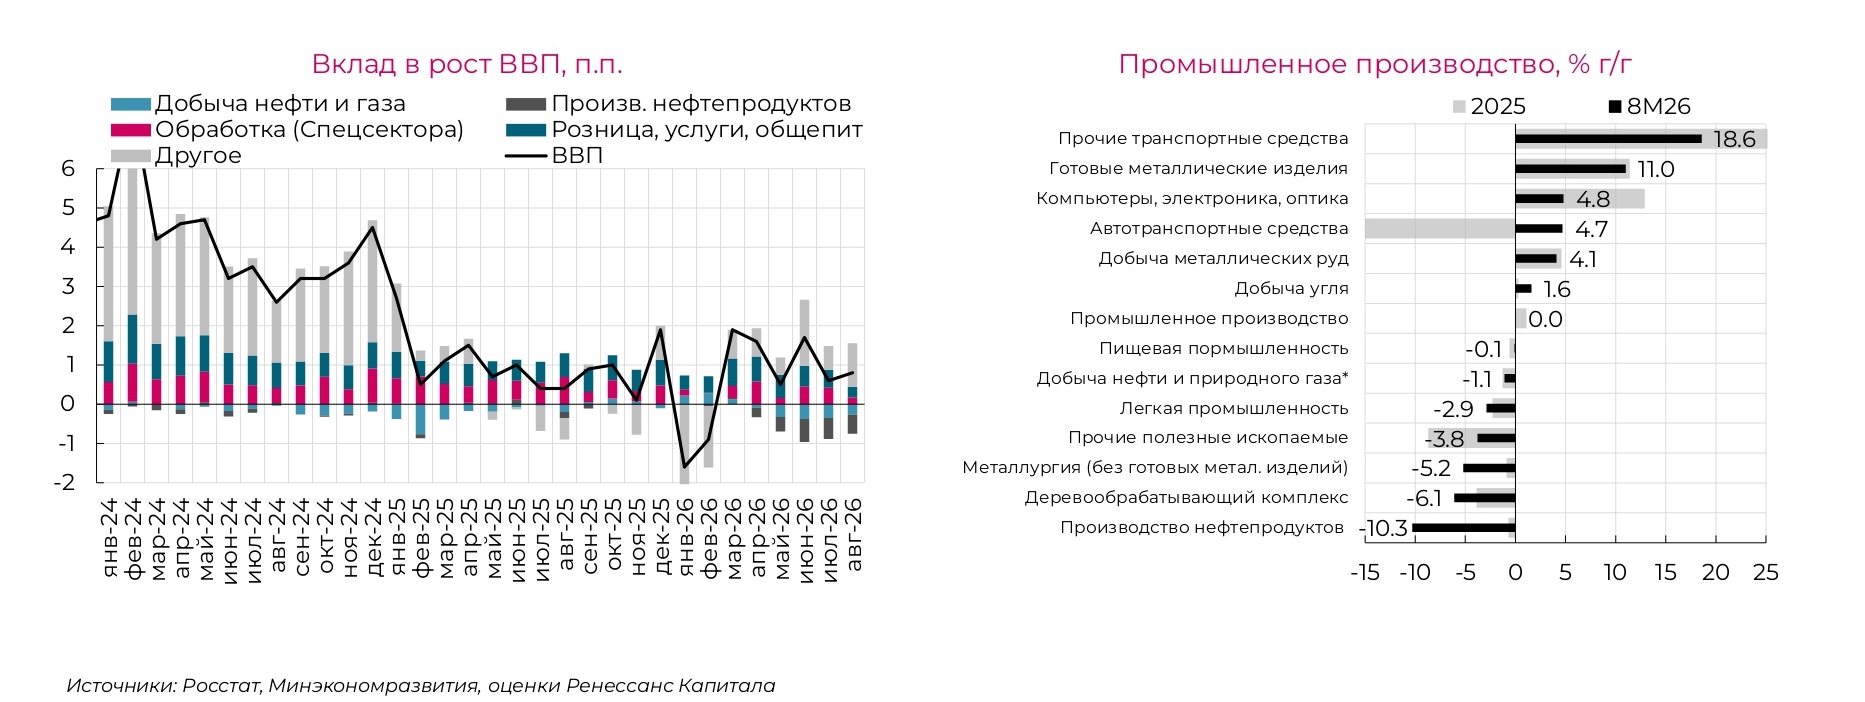
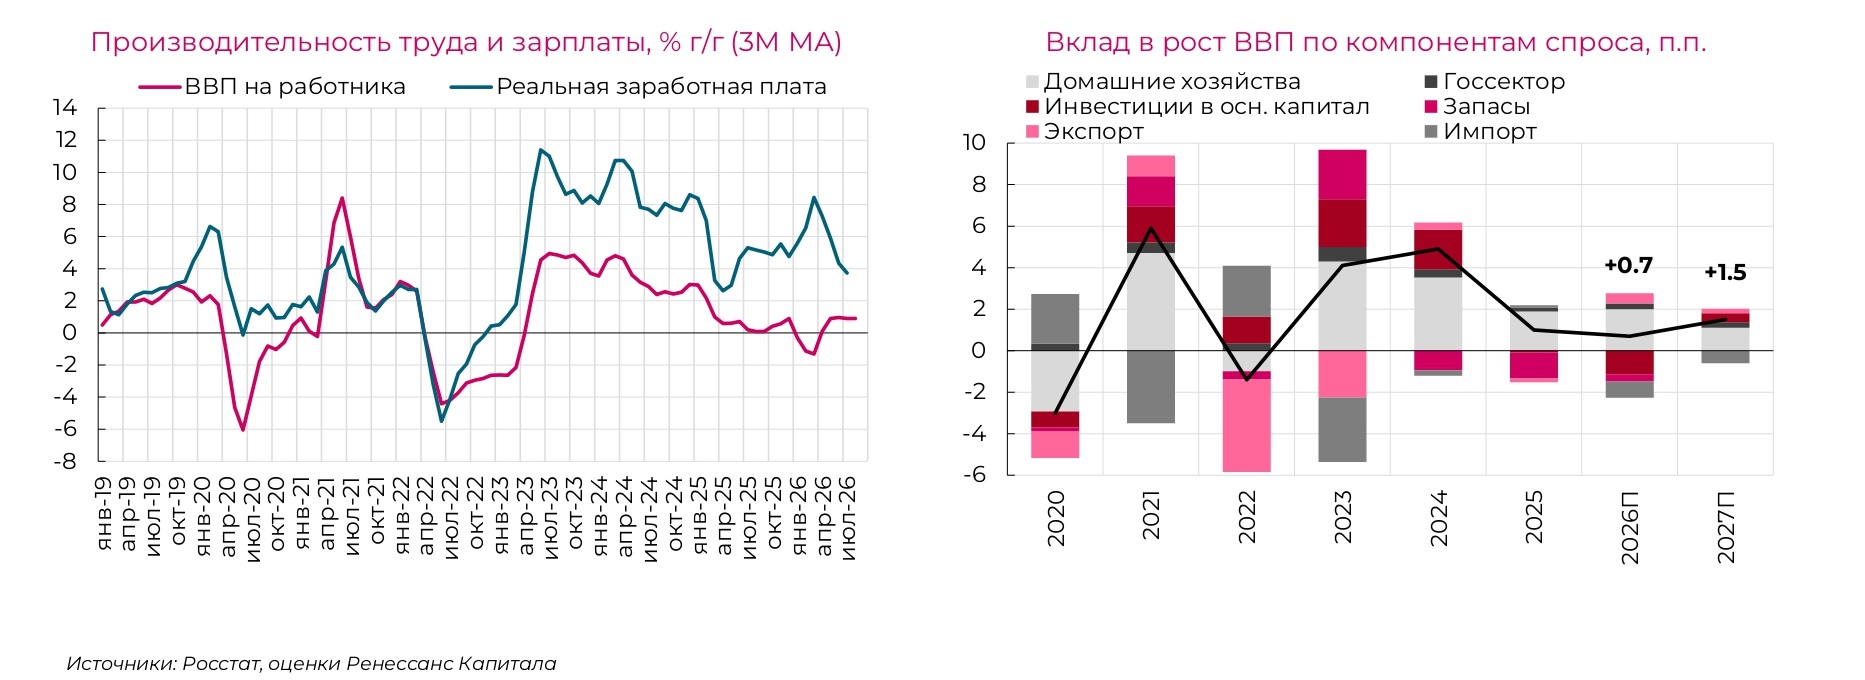
Текущий 2026 год заканчивается не так, как многие рассчитывали: на рынке фиксируется менее выраженный экономический рост, чем ожидалось год назад. ВВП за 8 месяцев увеличился всего на 0,6% – это ниже результатов 2025 года, когда показатель валового продукта составил 1%. К концу 2026 года аналитики ожидают символический рост ВВП до 0,7% с ускорением до 1,5% в 2027 году.
Сектора, которые ранее поддерживали развитие рынка, в этом году его сдерживают. Например, строительство ранее стимулировало такие смежные категории, как товары для дома и мебель. Обрабатывающая промышленность, ориентированная на госзаказ, тоже замедлила темпы роста, причем вдвое – с 20 до 10%. Остальная промышленность продолжает стагнировать и снижается в среднем на 2%. Вниз показатели тянет также сектор нефтепереработки из-за потери или остановки части производственных и логистических мощностей.
Источник: «Ренессанс Капитал»
Дефицит кадров становится стимулом автоматизации процессов
Уровень безработицы по-прежнему остается на исторически низком уровне, а рост зарплат все еще опережает рост производительности труда. И хотя разрыв между этими показателями в последние месяцы сокращается, работодатели готовы идти на уступки, чтобы удержать текущий штат.
«Даже несмотря на снижение напряженности, вопрос дефицита кадров остается актуальным. Компании сокращают свои планы по найму, но при этом стараются удержать сотрудников, чтобы не нести издержки по увольнению и последующему рекрутингу», – отметил Андрей Мелащенко.
Тем не менее, бизнес оказывается в ловушке: расширять штат пока не получается. Очевидно, что одним из вариантов развития будет тотальная автоматизация рутинных процессов, например, для ритейла выходом могут стать кассы самообслуживания и роботы на складах.
Источник: «Ренессанс Капитал»
Повышенный НДС компенсирует снижение нефтегазовых доходов
Несмотря на слабый рост ВВП и проблемы в нефтяном секторе, ситуация с бюджетными доходами выглядит устойчивой.
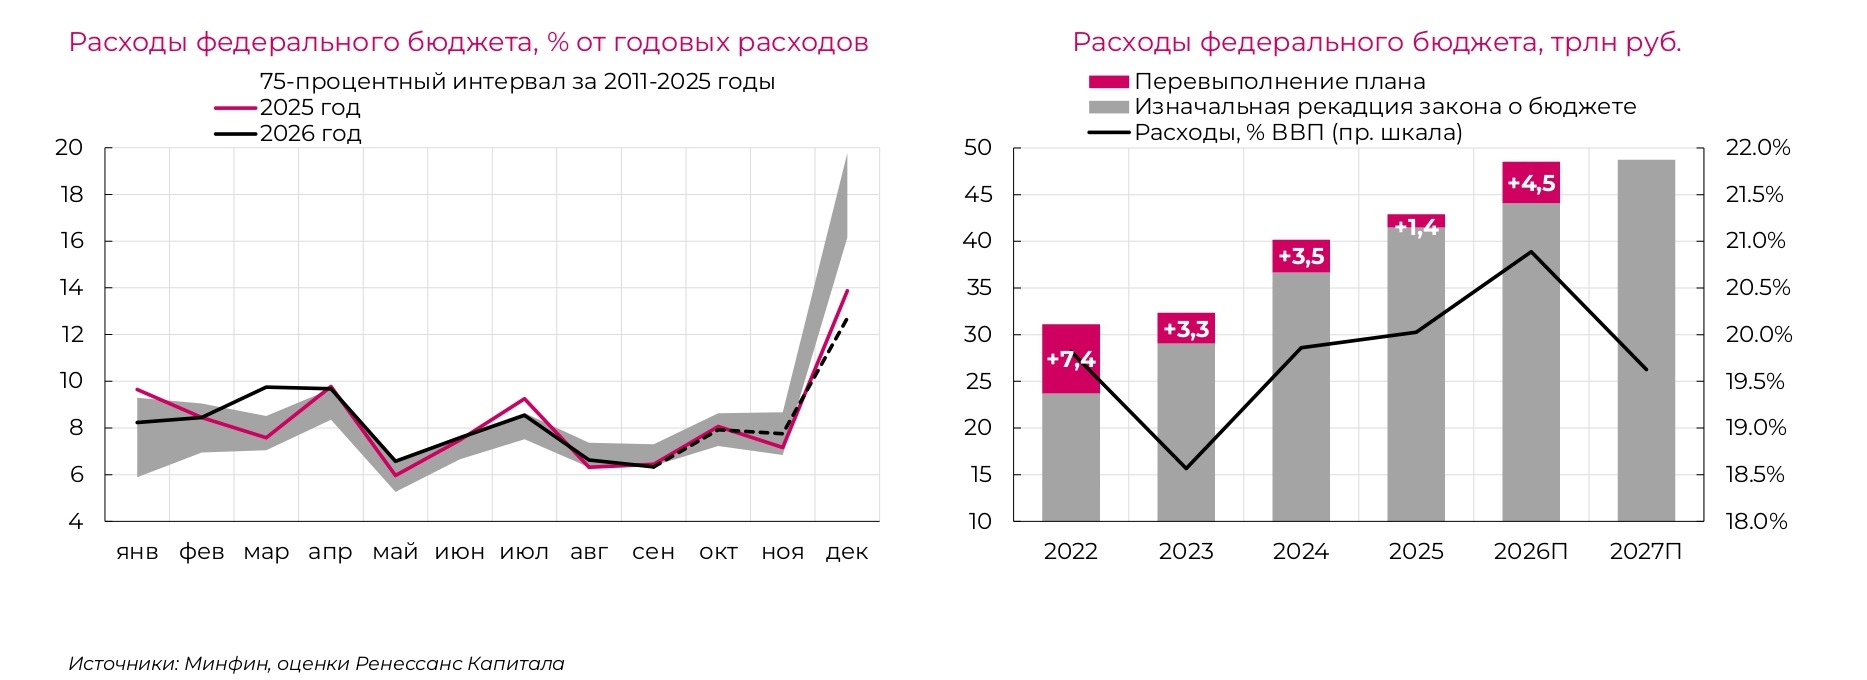
«Недобор нефтегазовых доходов, который мы получаем, с лихвой компенсируется другими доходами, прежде всего НДС, который был повышен в этом году. При этом на следующий год, чтобы компенсировать падение нефтегазовых доходов, Минфин выступил с рядом налоговых инициатив», – сообщил Андрей Мелащенко.
Для финансирования приоритетных направлений государственные расходы в 2026 году были оперативно повышены на 4,5 трлн рублей и достигли 48,5 трлн рублей (рост на 13% г/г). Хотя еще летом аналитики прогнозировали повышение максимум на 2 трлн рублей.
Кроме того, в 2027 году планируется пустить около 35% всех расходов федерального бюджета на национальную оборону. При этом остальные расходы собираются номинально заморозить на текущем уровне, снизив их общую долю в ВВП до менее чем 20%.
Из-за высоких ставок расходы на обслуживание государственного долга (который вырастет с 20% ВВП в 2026 году до 22% в 2027-м) приближаются к 10% всех бюджетных трат. Для коммерческого сектора это тревожный сигнал: скорее всего, государство будет неохотно субсидировать невоенные отрасли, в том числе через льготное кредитование.
Источник: «Ренессанс Капитал»
Цены не снизятся
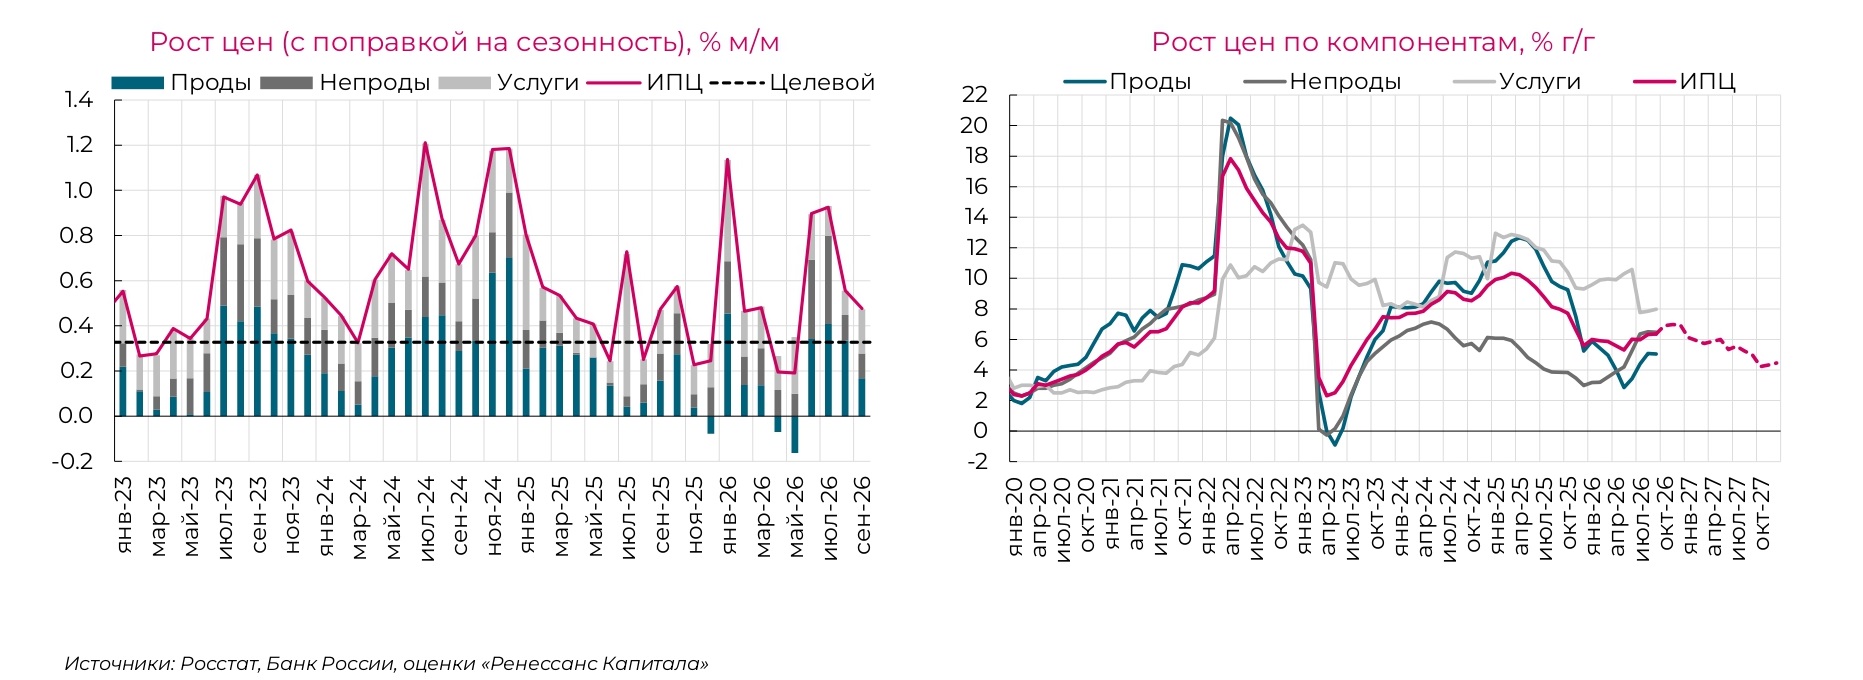
По итогам 2026 года аналитики ожидают инфляцию на уровне 7%. Важно понимать структуру роста: из накопленного с начала года повышения цен на 6,1% около 2–2,5% сформировано за счет повышения ставки НДС, недавней индексации тарифов на коммунальные услуги (+0,9 п.п.) и летнего подорожания топлива, которое напрямую влияет на логистику.
«Тем не менее, есть некая доля оптимизма. Мы видим, что в последние недели темпы роста на бензин замедляются. Более того, стоимость дизеля снижается. Это дает нам основание полагать, что до конца года инфляция не сильно отклонится от 7%», – отметил Андрей Мелащенко.
По прогнозу, в 2027 году темпы инфляции замедлятся, но цель Банка России в 4% вряд ли будет достигнута.
Источник: «Ренессанс Капитал»
Курс рубля: что закладывать в финансовую модель?
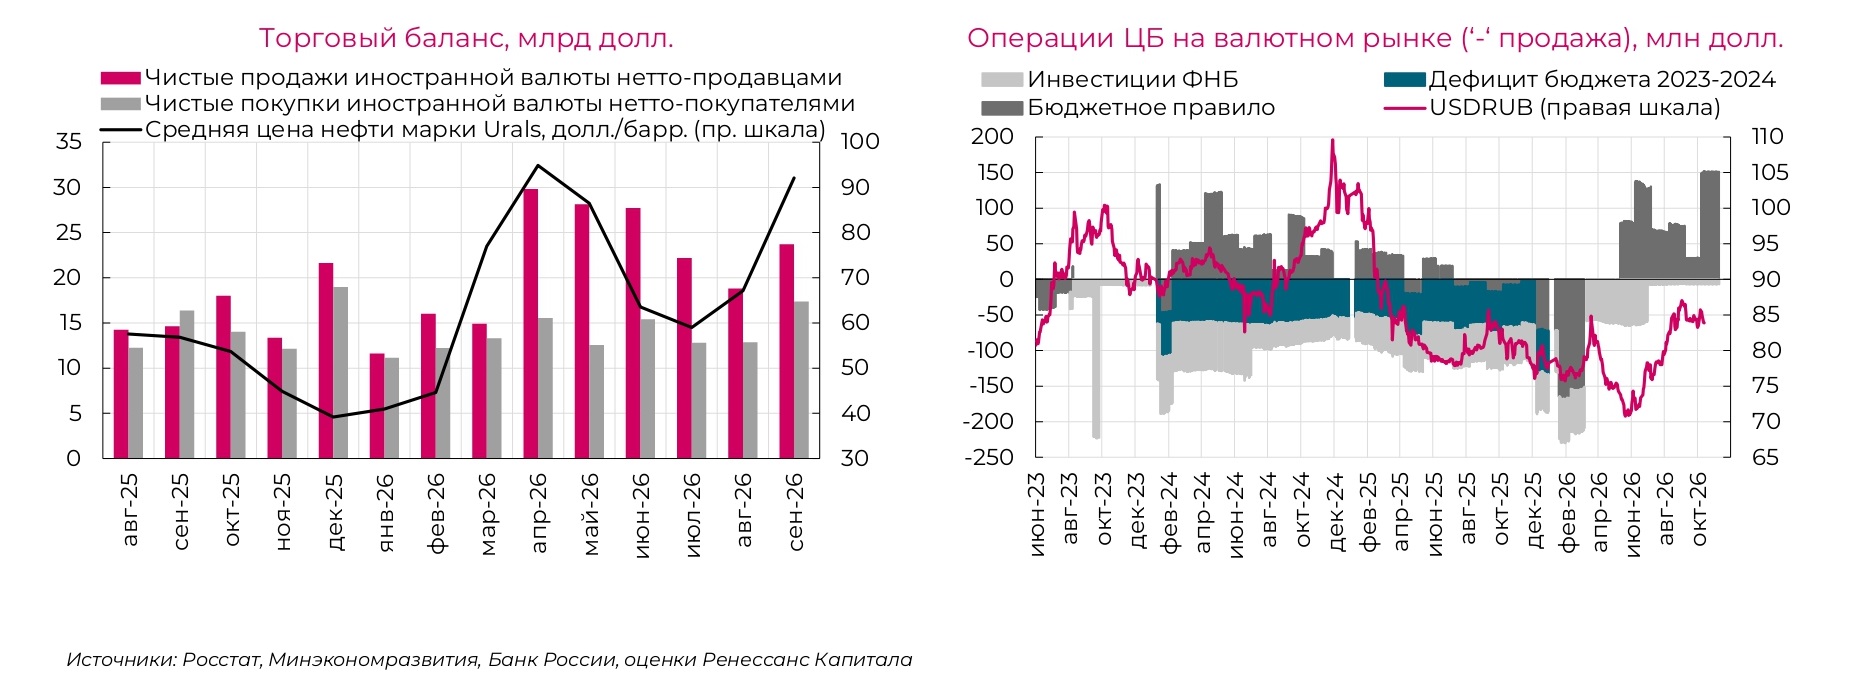
Для тех, кому важны валютные контракты, конец 2026 года обещает быть относительно спокойным: прогнозный курс составляет около 85 рублей за доллар и 12,7 рубля за юань. По расчетам аналитиков, в ближайшие месяцы позиции рубля укрепятся за счет продажи валютной выручки экспортерами для выплаты налогов и дивидендов.
Однако на 2027 год аналитики прогнозируют умеренное ослабление – до 93 рублей за доллар. Причинами послужит нормализация цен на сырье и снижение базовой цены нефти в бюджетном правиле с 59 до 50 долларов за баррель. Изменение этого параметра автоматически обеспечит около 5% девальвации рубля – именно такой показатель рекомендуется уже сейчас закладывать в финансовые модели на 2027 год.
Источник: «Ренессанс Капитал»
Куда инвестировать в непростых экономических условиях?
Инвестиционный ландшафт в 2026 году переживает масштабную трансформацию. Как отмечает Илья Голубов, на российском фондовом рынке сегодня наблюдается очевидный «кризис идей». К тому же из-за постоянных геополитических «встрясок» горизонт планирования инвесторов стал весьма краткосрочным, а реакция рынка акций на мировые новости – хаотичной.
«Мы все-таки всем рекомендуем быть долгосрочными инвесторами, по той простой причине, что количество твитов и сообщений растет, и за ними угнаться очень тяжело. Нужна более долгосрочная стратегическая картина», – заявил Илья Голубов.
Но долгосрочные восходящие тренды на инвестиционном рынке сейчас фактически отсутствуют. Поэтому классические инвестиции в акции пока проигрывают по привлекательности размещению денег на банковских депозитах, операциям РЕПО (от англ. repurchase agreement – соглашение об обратной покупке. – Прим. ред.) и долговым бумагам.
На что ориентироваться при инвестировании
-
Фиксированный купон лучше флоатера: бумаги с плавающей ставкой постепенно теряют актуальность. При базовом сценарии сохранения или плавного снижения ключевой ставки ЦБ в 2027 году доходность флоатеров будет падать.
-
Покупка длинных ОФЗ (облигаций федерального займа со сроком до погашения от 5–10 лет и более). Даже если ключевая ставка задержится на уровне 14%, то покупка длинных государственных бумаг с текущей рыночной доходностью 16,5–16,7% и последующее их закладывание в ЦБ через механизм РЕПО под 15% позволит забирать чистую маржу в размере 1–1,5%.
-
Не гнаться за повышенным кредитным риском. Стоит отдавать предпочтение исключительно компаниям с государственным участием и надежным частным заемщикам с минимальной долговой нагрузкой.
Retail.ru